Sommaire
- En bref
- Une assistance plus rapide et plus disponible
- Des parcours plus personnalisés, mais encadrés
- Fraude, anomalies et automatisation des contrôles
- Les limites à garder en tête
- Tableau récapitulatif des usages
- Ce que le lecteur doit retenir au quotidien
- FAQ
- L’intelligence artificielle remplace-t-elle les conseillers bancaires ?
- Une banque en ligne peut-elle bloquer un compte à cause de l’IA ?
- La personnalisation est-elle toujours utile ?
- L’IA rend-elle les banques plus sûres ?
- Quelles données l’IA utilise-t-elle dans une banque en ligne ?
- Le client peut-il demander des explications ?
En bref
- L’intelligence artificielle permet aux banques en ligne d’accélérer l’assistance, le traitement des demandes et certains contrôles.
- Elle aide à personnaliser l’expérience, tout en laissant aux conseillers la possibilité d’intervenir lorsque cela est nécessaire.
- Les banques s’en servent aussi pour la détection de fraude et l’analyse de comportements inhabituels.
- Les outils d’automatisation analysent les informations, anticipent certains besoins et proposent des solutions, mais ils peuvent aussi se tromper.
- Les limites existent : risques d’erreur, mauvaises interprétations, enjeux de protection des données.
- Pour l’utilisateur, l’enjeu est simple : gagner du temps tout en gardant une bonne compréhension des règles, des alertes et des recours.
L’intelligence artificielle change déjà la façon dont on interagit avec une banque en ligne. Elle accélère les réponses, fluidifie certains parcours et aide à repérer des anomalies. Le client doit toutefois continuer à vérifier ses opérations, tandis que les contrôles réglementaires restent indispensables.
Cette évolution s’inscrit dans une transformation plus large des services bancaires, où les démarches numériques occupent une place croissante, notamment lors de l’ouverture d’un compte. Les utilisateurs peuvent ainsi comparer plus facilement les services proposés, mais aussi les offres de bienvenue et de parrainage. Des établissements comme Fortuneo, Hello bank! ou BoursoBank proposent régulièrement des primes pour attirer de nouveaux clients. Ces avantages peuvent prendre différentes formes, allant d’une prime à l’ouverture du compte à des récompenses liées au parrainage, comme les 200 euros avec le parrainage BoursoBank, accessibles sous certaines conditions.
Une assistance plus rapide et plus disponible
L’un des changements les plus concrets apportés par l’IA concerne l’assistance. Dans une banque en ligne, elle prend souvent la forme d’un assistant conversationnel, aussi appelé chatbot. Ce programme répond à des questions fréquentes, oriente l’utilisateur vers la bonne rubrique et peut aider à retrouver un mot de passe ou suivre le cours d’une opération.
L’intérêt est concret : le client obtient souvent une réponse immédiate pour les demandes simples. L’intervention d’un conseiller reste néanmoins indispensable dès que la situation devient complexe, sensible ou liée à un litige.
Dans ce contexte, l’IA sert surtout à pré-trier les demandes. Elle reconnaît le type de question posée, propose une réponse de base et transmet parfois le dossier à un conseiller si nécessaire. Ce fonctionnement contribue à désengorger le service client, même si toutes les demandes ne peuvent pas être résolues automatiquement.
Autre point utile : l’IA peut reconnaître des formulations différentes pour une même question. L’utilisateur n’a donc plus nécessairement besoin de parcourir plusieurs menus pour trouver une information, ce qui rend la navigation plus intuitive. En revanche, une mauvaise compréhension peut entraîner une réponse inadaptée, d’où l’importance de pouvoir joindre facilement un conseiller.
Des parcours plus personnalisés, mais encadrés
L’IA intervient aussi dans la personnalisation, c’est-à-dire l’adaptation d’une interface, d’un message ou d’un conseil affiché selon le profil d’usage. L’objectif est d’adapter les services aux habitudes et aux besoins de chaque client, en analysant des signaux comme la fréquence de connexion, les catégories de dépenses ou l’usage des services.
Concrètement, une banque en ligne peut mettre en avant des contenus différents selon le besoin détecté. Un client qui consulte souvent ses virements ne verra pas forcément la même page d’accueil qu’un utilisateur qui cherche surtout à suivre son épargne.
Cette personnalisation peut améliorer l’expérience, à condition de rester lisible. Le lecteur doit comprendre pourquoi une suggestion apparaît et comment la désactiver si besoin. Sinon, le parcours peut devenir confus ou trop intrusif.
Le bon usage de l’IA ici repose sur trois principes :
- Pertinence des contenus proposés ;
- Transparence sur les critères utilisés ;
- Contrôle utilisateur sur les préférences et les notifications.
En pratique, la personnalisation permet de mettre en avant les informations les plus pertinentes et d’éviter de surcharger l’interface. Elle doit toutefois rester transparente : le client doit comprendre pourquoi certains contenus lui sont proposés et conserver la maîtrise de ses préférences. C’est là que la pédagogie du site et la clarté des réglages comptent autant que la technologie elle-même.
Fraude, anomalies et automatisation des contrôles
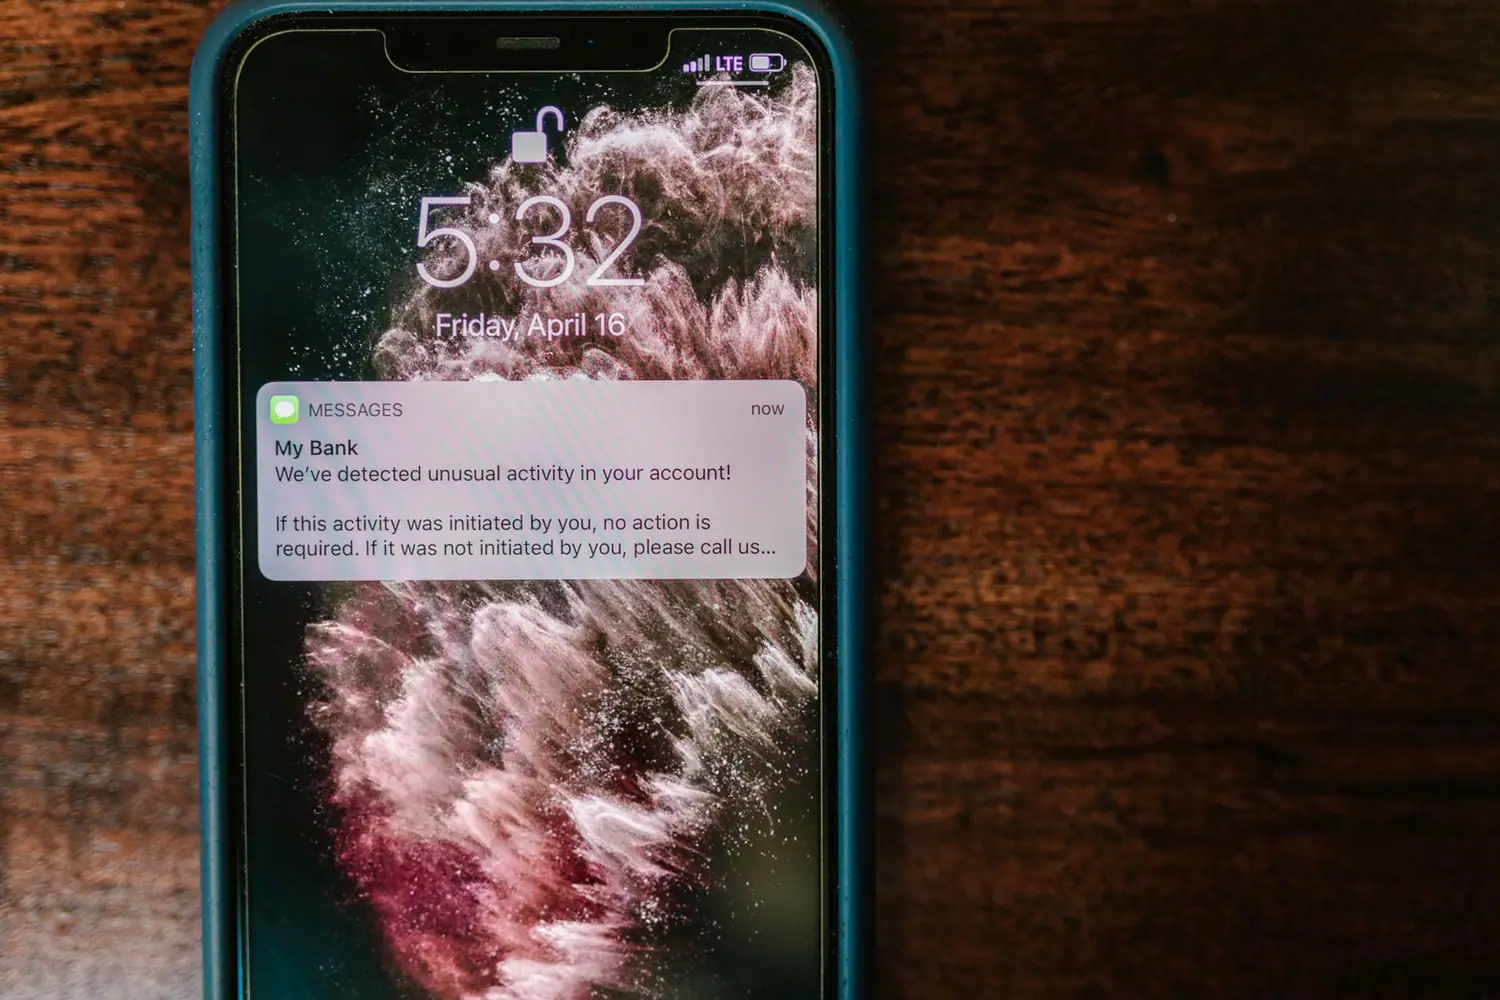
L’un des usages les plus stratégiques concerne la détection de fraude. L’IA examine des schémas de comportement pour repérer ce qui sort de l’ordinaire : connexion depuis un appareil inhabituel, enchaînement d’actions atypiques, ou tentative de transaction suspecte. Ici, le mot clé est anomalie, c’est-à-dire un signal qui s’écarte d’un usage normal.
Ces systèmes ne “voient” pas une fraude au sens humain. Ils signalent des situations à examiner. Cela permet de filtrer plus vite certains risques, mais impose aussi des vérifications complémentaires. Une alerte n’est pas une preuve.
L’automatisation touche également des contrôles internes : vérification de formulaires, cohérence de pièces justificatives, orientation vers le bon service, ou contrôle de conformité. L’objectif est de gagner en rapidité et de limiter les tâches répétitives.
Voici les bénéfices souvent recherchés :
- Moins de tâches manuelles sur les dossiers standards ;
- Traitement plus homogène des contrôles simples ;
- Alerte plus rapide sur certains comportements suspects ;
- Meilleure priorisation des cas à examiner en priorité.
Mais l’automatisation a ses limites. Si les données d’entrée sont incomplètes ou si un modèle a été entraîné sur des cas trop limités, l’outil peut se tromper. C’est pourquoi l’intervention d’un conseiller ou d’un professionnel chargé des contrôles reste nécessaire pour vérifier certains résultats, notamment dans les situations sensibles.
Les limites à garder en tête
L’IA améliore des processus, mais elle ne rend pas une banque infaillible. C’est un point essentiel pour l’utilisateur. Les modèles peuvent reproduire des biais, mal interpréter une demande ou faire des recommandations peu adaptées au contexte.
Le sujet est aussi lié aux données. Plus un système est utile, plus il dépend d’informations précises et correctement gérées. Cela pose des questions de protection des données, de conservation, d’accès et de sécurité. Pour mieux comprendre ces enjeux, il peut être intéressant de consulter notre article consacré à la sécurité de la dématérialisation, qui aborde notamment la protection des documents dans les services numériques.
Une autre limite importante tient à la décision automatisée. Quand l’intelligence artificielle classe, trie ou recommande, il faut savoir jusqu’où elle agit seule et à quel moment une validation humaine intervient. Cette frontière doit rester claire, surtout dans un domaine financier.
Pour mieux cadrer ces usages, il est utile de consulter aussi les limites de l’intelligence artificielle. Le principe est simple : une automatisation efficace doit faciliter les démarches tout en permettant à l’utilisateur de comprendre les décisions prises et de solliciter un conseiller si nécessaire.
Tableau récapitulatif des usages
| Usage de l’IA | Ce que cela apporte | Point de vigilance |
|---|---|---|
| Assistance en ligne | Réponses plus rapides, orientation des demandes | Compréhension imparfaite de certaines requêtes |
| Personnalisation | Parcours plus lisible, contenus mieux ciblés | Risque de profilage opaque |
| Détection de fraude | Repérage d’anomalies plus rapide | Faux positifs possibles |
| Contrôles automatisés | Tâches répétitives accélérées | Besoin de validation humaine |
| Protection des données | Meilleure organisation des flux numériques | Gouvernance stricte indispensable |
Ce que le lecteur doit retenir au quotidien
Pour un utilisateur, l’IA dans une banque en ligne se traduit avant tout par des démarches plus fluides : moins d’attente, plus d’orientation et parfois moins d’étapes inutiles. Quelques précautions restent toutefois essentielles : vérifier les messages reçus, lire les paramètres de sécurité et conserver le contact avec un conseiller, particulièrement lorsque la situation sort du cadre habituel.
Si une alerte paraît étrange, mieux vaut la relire depuis l’espace officiel de la banque plutôt que de cliquer trop vite. Si une fonctionnalité semble trop invasive, il faut examiner les réglages de notification et de personnalisation. L’important n’est pas seulement le gain de temps, mais de comprendre comment ces outils fonctionnent et de garder la maîtrise de ses opérations bancaires.
FAQ
L’intelligence artificielle remplace-t-elle les conseillers bancaires ?
Non. Elle automatise surtout les demandes simples et les tâches répétitives. Pour les situations complexes, le contrôle humain par un conseiller reste nécessaire.
Une banque en ligne peut-elle bloquer un compte à cause de l’IA ?
Elle peut déclencher une alerte ou une vérification si un comportement paraît inhabituel. Ce n’est pas une preuve, mais un signal à examiner.
La personnalisation est-elle toujours utile ?
Pas forcément. Elle l’est si elle améliore la lisibilité du service et si l’utilisateur comprend pourquoi certains contenus ou services lui sont proposés. Sinon, elle peut devenir intrusive ou confuse.
L’IA rend-elle les banques plus sûres ?
Elle peut renforcer certains contrôles, notamment la détection de fraude. Mais aucun système n’est infaillible, et les erreurs restent possibles.
Quelles données l’IA utilise-t-elle dans une banque en ligne ?
Selon les usages, elle peut s’appuyer sur des données de navigation, de connexion, d’opérations et de support. Leur usage doit rester encadré par des règles de sécurité et de confidentialité.
Le client peut-il demander des explications ?
Oui, dans la mesure où la banque doit rendre ses parcours compréhensibles. Quand une décision paraît opaque, il est légitime de demander une clarification ou contacter un conseiller.
Sources
- 200 euros avec le parrainage BoursoBank, Détective Banque.
Sources consultées le 9 novembre 2026.